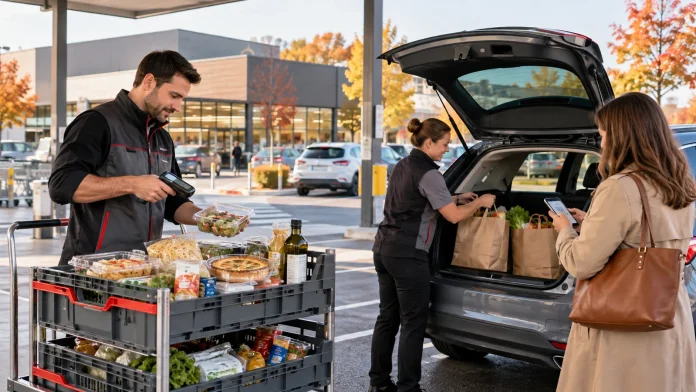
La fiscalité des livraisons de courses alimentaires pourrait évoluer. Un amendement déposé le 9 octobre 2026 à l’Assemblée nationale, dans le cadre du projet de loi de finances pour 2027, propose de faciliter l’accès à l’avantage fiscal relatif aux services de livraison de courses à domicile. Le texte vise notamment à supprimer une condition imposant actuellement que certaines prestations réalisées hors du domicile s’inscrivent dans une offre globale comprenant aussi des services effectués à la résidence du bénéficiaire.
Cette proposition intéresse directement les entreprises spécialisées dans la livraison alimentaire, les services de courses destinés aux personnes âgées et les opérateurs du dernier kilomètre.
Mais il faut distinguer la proposition du droit applicable : l’amendement n’est pas une mesure fiscale déjà adoptée. Son adoption, son éventuelle modification et ses modalités d’application restent à déterminer.
Un amendement déposé le 9 octobre
L’amendement n° 1465 a été présenté par plusieurs députés, dont Jean-Pierre Vigier, Corentin Le Fur, Sylvie Bonnet, Émilie Bonnivard et Cendrine Chazé.
Il intervient dans le cadre de l’examen du projet de loi de finances pour 2027, déposé à l’Assemblée nationale le 1er octobre 2026.
Le texte propose de modifier l’article 199 sexdecies du Code général des impôts.
Cet article définit notamment le crédit d’impôt associé à certaines dépenses de services à la personne.
L’objectif des auteurs est de faciliter la reconnaissance fiscale des prestations consistant à apporter des courses directement au domicile du bénéficiaire.
Le dispositif actuel soumet certaines activités réalisées à l’extérieur de la résidence à des conditions complémentaires.
Le projet cherche à assouplir cette organisation pour les services de livraison alimentaire.
Pourquoi la livraison de courses n’ouvre-t-elle pas toujours droit à l’avantage fiscal ?
Le droit fiscal distingue les prestations effectivement réalisées au domicile de celles dont une partie de l’exécution intervient à l’extérieur.
La livraison de courses figure parmi les activités de services à la personne définies par le Code du travail.
Mais cette reconnaissance ne suffit pas, à elle seule, à rendre chaque livraison automatiquement éligible au crédit d’impôt.
La doctrine fiscale publiée par l’administration le 12 août 2026 précise que les prestations réalisées hors du domicile doivent, dans plusieurs situations, s’inscrire dans un ensemble comprenant également des services effectués à la résidence.
L’administration donne notamment l’exemple d’un contribuable utilisant une entreprise de services ménagers et une autre entreprise exclusivement chargée de lui livrer ses courses.
Dans cette situation, la livraison assurée séparément par le second organisme n’ouvre pas droit à l’avantage fiscal si les conditions d’éligibilité ne sont pas remplies.
C’est cette difficulté que les auteurs de l’amendement souhaitent corriger.
La condition d’offre globale est au centre de la proposition
Le texte vise à supprimer l’obligation de rattacher la livraison de courses à un ensemble plus large de services à domicile.
Les députés considèrent que cette exigence peut pénaliser les entreprises dont l’activité principale consiste simplement à approvisionner les ménages.
Une société spécialisée dans des tournées de courses alimentaires n’a pas nécessairement vocation à proposer aussi du ménage, de l’assistance administrative ou d’autres prestations.
Or les conditions fiscales actuelles peuvent limiter son accès au dispositif.
Dans l’exposé des motifs, les auteurs soulignent que cette réglementation risque d’inciter certains opérateurs à développer des services supplémentaires qui ne correspondent pas directement aux besoins de leurs clients.
L’amendement chercherait donc à reconnaître la livraison de courses comme une prestation susceptible de bénéficier d’un traitement fiscal spécifique, indépendamment de l’existence d’autres activités à domicile.
Le prix des produits alimentaires resterait exclu
C’est l’une des précisions les plus importantes du texte.
L’amendement ne propose pas de rendre les achats alimentaires eux-mêmes éligibles à un crédit d’impôt.
Il vise exclusivement la prestation de livraison.
Cette distinction empêche de confondre le montant du panier avec le coût du service destiné à l’acheminer au domicile.
Pour une commande composée de produits frais, d’épicerie et de boissons, le prix des marchandises continuerait à relever des dépenses alimentaires ordinaires.
Seule la prestation de livraison pourrait entrer dans le champ de l’avantage fiscal envisagé, si le texte était adopté et si les autres conditions applicables étaient remplies.
Il ne serait donc pas correct de présenter le projet comme une réduction fiscale portant sur la moitié du montant des courses.
La mesure concerne uniquement le service, pas les produits.
Une rédaction qui comporte une limitation importante
Le texte déposé précise également que la mesure envisagée ne s’appliquerait qu’aux sommes venant en déduction de l’impôt dû.
Cette rédaction mérite une attention particulière, car elle limite la portée de l’avantage présenté.
Le mécanisme fiscal définitif ne pourra être décrit avec certitude qu’après l’examen parlementaire.
Il serait prématuré d’affirmer que tous les ménages pourraient automatiquement obtenir un remboursement correspondant à un pourcentage de leurs frais de livraison.
Le taux, les conditions d’imputation et l’articulation avec les règles générales des services à la personne doivent être appréciés dans le texte qui serait éventuellement adopté.
Pour le moment, aucun opérateur de livraison ne peut s’appuyer sur cet amendement pour annoncer un nouveau remboursement fiscal garanti.
Les zones rurales figurent parmi les principales motivations
Les auteurs de la proposition insistent sur le rôle de la livraison de courses dans les territoires ruraux.
Dans certaines communes, l’accès à un supermarché suppose un déplacement automobile important.
Cette contrainte peut être particulièrement forte pour les personnes âgées, les ménages sans voiture et les consommateurs rencontrant des difficultés de mobilité.
Les services de livraison permettent alors de maintenir un approvisionnement alimentaire régulier.
L’amendement présente cette activité comme un moyen de faciliter le maintien à domicile et de préserver un lien de proximité entre le prestataire et le bénéficiaire.
Cette approche dépasse le seul cadre des grandes agglomérations.
À Pornic, par exemple, E.Leclerc Drive a développé une offre de livraison couvrant plusieurs codes postaux du territoire littoral.
Ce type de service montre comment les distributeurs peuvent compléter les points de retrait automobiles par une desserte à domicile.
Les opérateurs de Drive sont-ils concernés ?
Les enseignes de Drive proposent désormais plusieurs modèles de livraison.
Certaines tournées sont assurées par des salariés, d’autres par des prestataires spécialisés ou par des systèmes collaboratifs.
Chez Chronodrive, la livraison repose notamment sur des véhicules et des créneaux organisés autour de ses magasins spécialisés.
Notre guide Chronodrive détaille les différences entre retrait automobile et livraison à domicile.
L’existence de ces services ne permet toutefois pas de conclure qu’ils deviendraient automatiquement éligibles au dispositif fiscal envisagé.
Les entreprises devraient respecter les conditions légales applicables aux services à la personne.
Leur statut, la nature exacte de la prestation et les justificatifs éventuellement exigés seraient déterminants.
Un service de livraison commerciale classique ne doit donc pas être présenté comme ouvrant systématiquement droit à un crédit d’impôt.
Une question supplémentaire pour les plateformes de courses en ligne
Les plateformes numériques jouent également un rôle important dans l’organisation des livraisons.
Elles peuvent assurer la vente, la préparation des commandes, la mise en relation avec un transporteur ou la livraison effective.
Selon les modèles, ces activités peuvent être réalisées par une seule entreprise ou réparties entre plusieurs intervenants.
La fiscalité d’un service dépend notamment de la nature de la prestation réellement facturée.
L’évolution annoncée des partenariats d’Amazon avec Monoprix et Chronodrive illustre cette diversité des organisations.
Courses-Drive.com a récemment détaillé la fin annoncée des boutiques Monoprix et Chronodrive sur Amazon.fr.
Cette décision commerciale n’a pas de lien direct avec l’amendement fiscal.
Elle montre néanmoins que le marché de la livraison alimentaire rassemble des modèles économiques différents, qu’une réglementation fiscale doit pouvoir distinguer.
Aucun avantage nouveau n’est applicable aujourd’hui
Au 15 octobre 2026, l’amendement demeure une proposition parlementaire.
Le projet de loi de finances pour 2027 suit son parcours d’examen devant les assemblées.
Le dispositif pourrait être adopté, modifié ou rejeté.
En attendant, les consommateurs doivent continuer à appliquer les règles fiscales actuellement en vigueur.
Ces règles sont détaillées dans la doctrine officielle publiée au Bulletin des finances publiques.
Elles imposent notamment de distinguer les prestations de services à domicile des activités réalisées à l’extérieur, ainsi que les conditions particulières permettant à certaines dépenses d’ouvrir droit à l’avantage fiscal.
Les consommateurs doivent également conserver les justificatifs nécessaires et s’assurer que l’organisme concerné remplit les conditions réglementaires.
Une proposition à suivre pendant les débats budgétaires
L’amendement ouvre un débat sur la place de la livraison alimentaire parmi les services facilitant la vie quotidienne.
Les auteurs souhaitent adapter le régime fiscal à des entreprises dont le métier consiste à apporter des courses au domicile des consommateurs.
L’enjeu peut être particulièrement important pour les territoires où le retrait automobile reste difficile d’accès.
La portée réelle de la mesure dépendra cependant du texte final, si une disposition est adoptée.
Il faudra notamment déterminer quels prestataires seraient concernés, quels frais pourraient être retenus et sous quelles conditions fiscales les ménages pourraient bénéficier du dispositif.
L’information nouvelle est donc précise : plusieurs députés proposent depuis le 9 octobre 2026 d’assouplir la fiscalité applicable aux prestations de livraison de courses à domicile, sans étendre cet avantage au prix des marchandises alimentaires.
Informations pratiques
Sujet : fiscalité des prestations de livraison de courses à domicile.
Texte concerné : projet de loi de finances pour 2027.
Référence : amendement n° 1465.
Date de dépôt : 9 octobre 2026.
Assemblée : Assemblée nationale.
Article concerné : article 199 sexdecies du Code général des impôts.
Objet de la proposition : permettre à certaines prestations de livraison de courses à domicile de bénéficier d’un avantage fiscal sans être nécessairement associées à une offre globale comprenant d’autres services à la résidence.
Produits alimentaires : exclus de l’avantage envisagé.
Frais potentiellement concernés : prestations de livraison remplissant les conditions du dispositif éventuellement adopté.
Bénéficiaires : à déterminer selon la rédaction définitive et les règles applicables.
Application immédiate : non.
Date d’entrée en vigueur : non déterminée.
Statut au 15 octobre 2026 : amendement déposé, mesure non adoptée dans les sources consultées.
Territoire : France.
Adresses, téléphones, horaires, GPS et pistes : sans objet pour une proposition législative nationale.